SCI à l'IR : que faire après 3 mois de loyers impayés avant que la trésorerie ne décroche
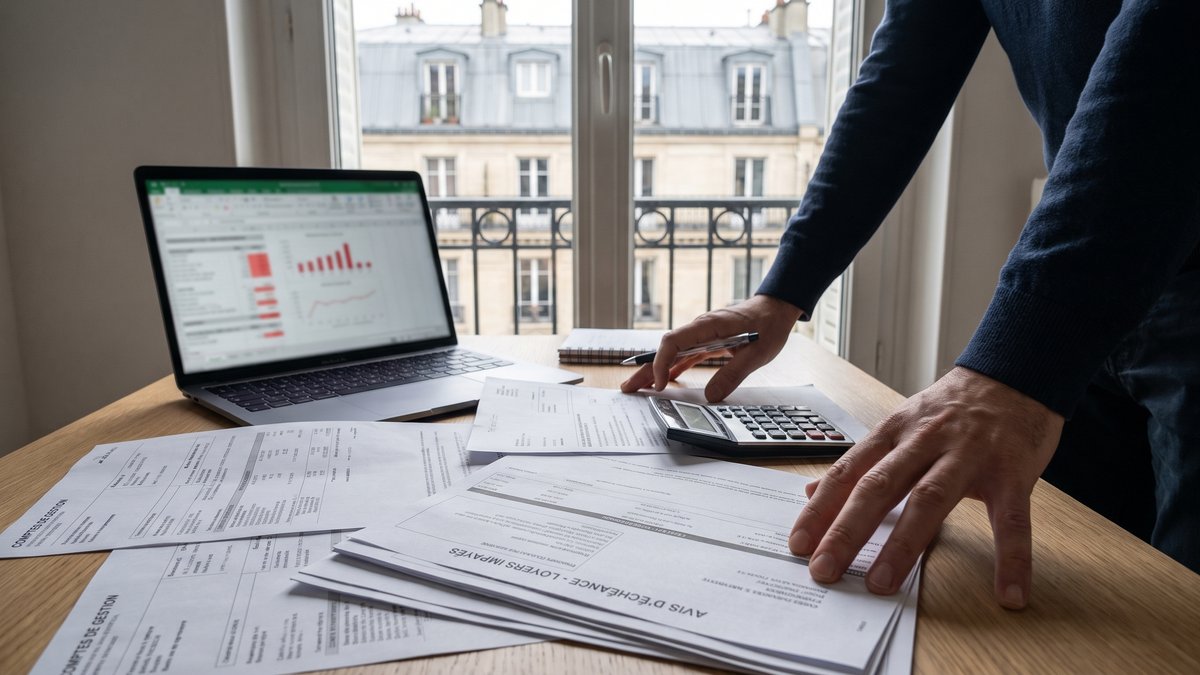
Dans une SCI à l'IR, trois mois d'impayés ne se résument jamais à une ligne de loyer manquante. Très vite, la trésorerie de l'investisseur immobilier, la banque, les associés et la fiscalité commencent à se parler entre eux - et rarement dans le bon sens.
Un impayé prolongé fragilise plus que le rendement affiché
Au départ, beaucoup de bailleurs raisonnent en manque à gagner mensuel. C'est compréhensible, mais insuffisant. Dans une SCI à l'IR avec un locataire en impayé, le vrai sujet est la vitesse à laquelle les charges fixes continuent, elles, à tomber. Mensualité de crédit, assurance, charges non récupérables, taxe foncière, parfois travaux déjà engagés : le bien cesse de produire du cash, sans cesser de coûter.
Le décalage est d'autant plus dangereux que la rentabilité locative observée sur le papier reste parfois flatteuse. Un bien peut sembler correct en rendement brut et devenir, en quelques semaines, un point de tension pour l'ensemble du parc. C'est là qu'une confusion classique apparaît : un actif rentable à long terme peut être intenable à court terme.
Ce qu'il faut regarder tout de suite
Avant de décider s'il faut tenir, refinancer ou vendre, il faut poser un diagnostic simple, presque froid :
- combien de mois de charges la SCI peut absorber sans nouveau loyer ;
- l'existence d'autres échéances proches : appel de fonds, travaux, régularisation fiscale, vacance sur un autre lot ;
- la capacité réelle des associés à remettre au pot sans déséquilibrer leur situation personnelle ;
- la liquidité du bien et sa valeur de sortie probable.
En pratique, nous constatons souvent que le problème n'est pas l'impayé seul, mais l'addition de petites rigidités. Un crédit un peu tendu, une taxe foncière sous-estimée, des comptes courants d'associés déjà sollicités. C'est précisément le type de lecture que nous faisons lors d'un accompagnement global immobilier : relier comptabilité, fiscalité et stratégie patrimoniale au lieu d'isoler chaque variable.
Puiser dans la trésorerie n'est pas toujours une erreur
Utiliser la trésorerie disponible peut être la bonne décision si l'impayé ressemble à un accident ponctuel et si le bien reste sain. Autrement dit : emplacement solide, loyer cohérent avec le marché, dette encore maîtrisée, locataire en voie de régularisation ou procédure déjà enclenchée avec un calendrier lisible.
Dans ce cas, la trésorerie joue son rôle : absorber un choc temporaire pour éviter une mauvaise décision dans l'urgence. Vendre trop vite un actif correct à cause d'une tension de quelques mois peut coûter davantage qu'un effort transitoire de cash.
En revanche, puiser dans la réserve devient risqué si cela masque un problème structurel. Par exemple, quand le bien avait déjà un cash-flow fragile hors impayé, quand des travaux lourds approchent, ou quand les associés compensent depuis trop longtemps des rendements médiocres sous prétexte de "tenir encore un peu". C'est souvent là que l'effet domino commence, en silence.
Le seuil d'alerte à ne pas banaliser
Si la SCI consomme plus de 6 à 9 mois de trésorerie de sécurité sur un seul événement, il faut généralement changer de posture. Non pas paniquer, mais cesser de considérer l'impayé comme une simple parenthèse. Selon les contextes, il peut devenir un signal de recomposition du parc.
Quand le studio de Tours a commencé à peser sur tout le reste
Le dossier paraissait presque anodin au départ : un petit lot détenu en SCI familiale, financé quelques années plus tôt, avec un loyer modeste mais régulier. Puis le locataire a cessé de payer. Trois mois plus tard, le sujet n'était déjà plus localisé au studio. Les associés commençaient à retarder un autre projet, faute de visibilité, et l'un d'eux envisageait même un découvert personnel pour laisser la société respirer.
En reprenant les chiffres, le constat était net : le bien demeurait correct patrimonialement, mais son poids psychologique dépassait son poids économique. Nous avons reclassé les priorités, intégré la fiscalité des autres lots et comparé plusieurs scénarios, notamment un arbitrage partiel du parc. Une page comme la FAQ dédiée aux erreurs fréquentes en investissement immobilier rappelle d'ailleurs assez bien cette idée simple : la rentabilité se juge après impôts, après financement et après friction.
Finalement, le bien a été conservé, mais pas "comme avant" : gouvernance clarifiée, réserve minimale redéfinie et critères de cession fixés à l'avance. Parfois, la meilleure décision n'est pas de vendre ; c'est de ne plus subir.
Emprunter ou réaménager la dette : utile seulement si la sortie est crédible
Beaucoup d'investisseurs pensent au refinancement comme à un bouton de secours. Il peut l'être, mais à condition que la banque finance encore une histoire cohérente. Si le reste du parc est sain, si les comptes sont propres, si l'impayé reste identifiable comme un incident et non comme un symptôme général, un réaménagement de mensualité ou un lissage temporaire peut protéger la structure.
En revanche, emprunter pour compenser durablement un bien sous-performant revient parfois à mettre de la dette sur un défaut de pilotage. La banque, elle, lit vite ce genre de dossier. Dans une logique de suivi à distance partout en France métropolitaine, nous voyons souvent que les établissements acceptent davantage un ajustement quand l'investisseur présente un tableau clair : encaissements, décaissements, tension temporaire, plan d'action documenté.
Autrement dit, le crédit n'est pertinent que s'il achète du temps utile, pas s'il prolonge une erreur.
Vendre avant l'urgence : les bons critères pour arbitrer
Arbitrer entre vendre ou conserver un bien locatif ne se décide ni à l'agacement, ni au seul prix du marché. Il faut comparer au moins quatre éléments :
- la capacité du bien à redevenir sain après relocation ou régularisation ;
- le coût d'opportunité du capital immobilisé ;
- la fiscalité de sortie, y compris plus-value et frottements annexes ;
- l'effet sur l'ensemble du parc et la capacité future d'emprunt.
Un bien qu'on garde par inertie peut empêcher une opération meilleure, ou simplement fragiliser le reste. À l'inverse, vendre trop vite un actif bien situé en région parisienne ou ailleurs, alors que le problème tient surtout à la gestion de court terme, peut détruire de la valeur. Pour vérifier les cadres juridiques et fiscaux utiles, les ressources de l'ANIL et de Service-Public.fr restent précieuses, notamment sur les procédures et obligations du bailleur.
Reprendre la main avant que le sujet devienne patrimonial
Trois mois d'impayés dans une SCI à l'IR ne commandent pas automatiquement une vente, ni un apport de trésorerie, ni un nouveau crédit. Ils imposent surtout un arbitrage lucide. Si vous voulez relire votre parc avec cette grille - cash réel, fiscalité, dette, marge de sécurité et stratégie de sortie -, nous détaillons notre approche sur nos spécialités et dans nos articles. La bonne décision n'est pas la plus rassurante sur l'instant ; c'est celle qui laisse encore des options demain.