Travaux déjà votés en copropriété avant l'achat : le coût caché qui fausse un investissement locatif
Avant d'acheter un lot en copropriété, beaucoup d'investisseurs regardent le loyer, la taxe foncière et le crédit. Puis un détail surgit - des travaux déjà votés - et la rentabilité nette du projet se déforme. C'est souvent là que l'investissement locatif cesse d'être lisible.
Le vrai risque n'est pas le devis, mais son calendrier
En copropriété, la question n'est pas seulement de savoir si l'immeuble a besoin de travaux. Il faut surtout identifier quels travaux ont été votés, à quelle date, selon quel échéancier d'appels de fonds, et avec quelles conséquences pour l'acquéreur. Sur le papier, un appartement peut encore afficher un rendement correct. En trésorerie réelle, c'est parfois une autre histoire.
Le point de départ est connu : entre vendeur et acheteur, la répartition dépend d'abord des règles applicables en copropriété, puis de ce que l'acte prévoit. En pratique, le copropriétaire au moment de l'exigibilité de l'appel de fonds paie vis-à-vis du syndicat des copropriétaires. Autrement dit, un vote intervenu avant la vente ne suffit pas, à lui seul, à protéger l'acquéreur si les appels sont exigibles après la signature. C'est un angle mort fréquent, et assez coûteux.
Les ressources de l'ANIL ou de Service Public permettent d'ailleurs de vérifier ce cadre général, mais elles ne remplacent pas une lecture du dossier complet. Car la vraie difficulté n'est pas théorique : elle se niche dans les dates, les annexes, les résolutions d'assemblée, parfois dans une ligne un peu sèche au bas d'un procès-verbal.
Qui paie vraiment entre vendeur et acquéreur
Ce que dit la mécanique de la copropriété
Pour simplifier sans trahir le droit : le syndicat se tourne vers le propriétaire en titre au moment où l'appel de fonds est exigible. Ensuite, vendeur et acquéreur peuvent avoir prévu entre eux un autre partage dans le compromis ou l'acte authentique, mais cette convention n'engage pas la copropriété. Si un ravalement, une réfection de toiture ou des travaux énergétiques ont été votés avant la vente, l'acheteur doit donc regarder non seulement la date du vote, mais aussi la date d'exigibilité de chaque fraction.
Ce qui se négocie avant signature
C'est ici qu'un dossier se joue. Une clause de répartition peut prévoir que le vendeur supporte tout ou partie des travaux déjà décidés. Encore faut-il que cela soit formulé clairement, puis cohérent avec le prix négocié. Beaucoup d'investisseurs se rassurent avec une baisse de prix de façade alors que les appels de fonds arrivent sur douze ou dix-huit mois. L'effort de trésorerie, lui, reste bien réel.
Dans notre accompagnement sur les sujets immobiliers et fiscaux, nous recalculons souvent le projet à partir d'un principe simple : un euro de travaux votés n'a pas la même portée selon sa date, son mode de financement et son traitement fiscal. C'est précisément là que l'analyse comptable et patrimoniale prend le relais du simple calcul de rendement brut.
Les documents qu'il faut exiger avant le notaire
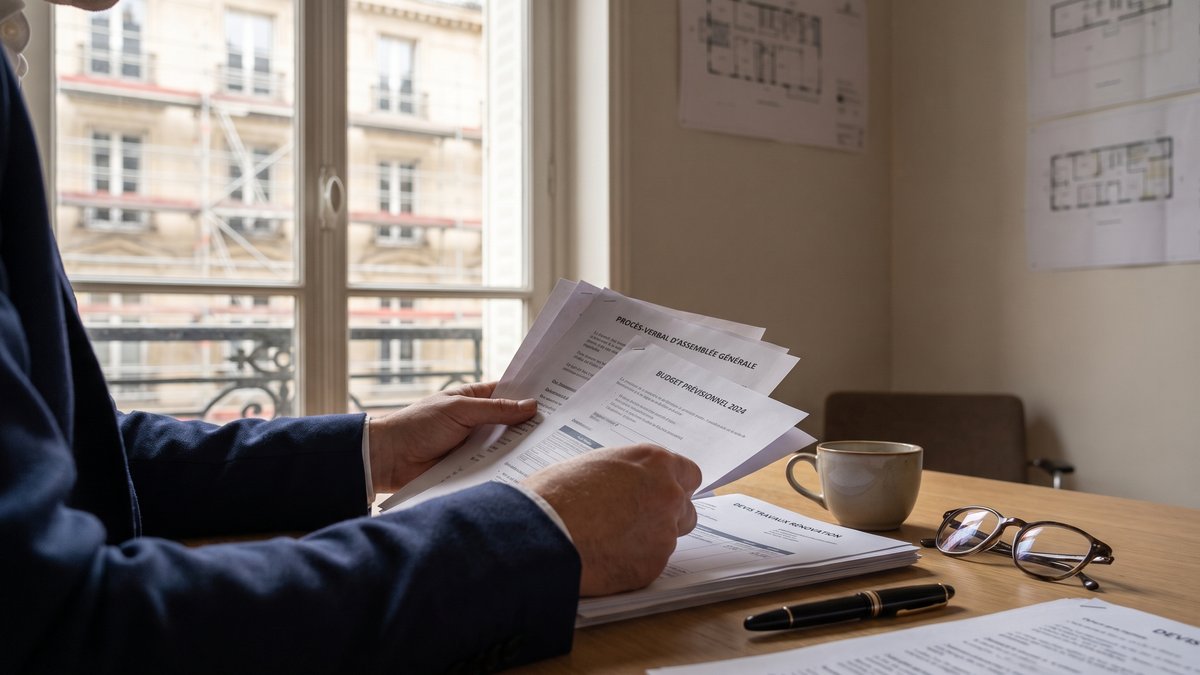
Un investisseur prudent ne se contente pas du dernier appel de charges. Il demande, ou fait demander, les procès-verbaux d'assemblée générale sur trois ans, le carnet d'entretien, les derniers appels de fonds, le budget prévisionnel, l'état daté lorsqu'il devient accessible, ainsi que les informations sur le DPE collectif ou le plan pluriannuel de travaux quand ils existent. Depuis les évolutions récentes sur la rénovation énergétique des copropriétés, ces documents pèsent davantage qu'avant.
Il faut aussi relire les annexes comptables : impayés de copropriété, niveau du fonds travaux, sinistres en cours, procédures éventuelles. Un immeuble apparemment calme peut préparer une séquence de dépenses lourdes. Et, disons-le franchement, un lot locatif rentable à 5,2 % sur l'annonce peut tomber bien plus bas une fois les charges exceptionnelles intégrées.
Quand un appel de fonds change tout au montage fiscal
Les charges de travaux en copropriété ne produisent pas les mêmes effets selon que vous détenez en location nue, en LMNP, en SCI ou en meublé avant le notaire, en SCI à l'IR ou en SCI à l'IS. Il faut distinguer ce qui est déductible, ce qui s'amortit, ce qui augmente seulement le besoin de trésorerie, et ce qui modifie l'arbitrage même du régime fiscal. Le sujet a l'air technique. Il l'est un peu.
En location nue au réel, certains travaux peuvent soutenir la déduction foncière. En meublé, la logique comptable et l'amortissement changent l'effet dans le temps. En SCI à l'IS, l'impact sur le résultat, la trésorerie et la revente future ne se lit pas comme en nom propre. C'est aussi pour cela que nous insistons sur la rentabilité après impôts, sujet que nous développons souvent dans notre FAQ et dans nos articles. Un projet peut rester intéressant, mais plus sous la forme envisagée au départ.
Quand un ravalement annoncé tardivement fait tomber le rendement
À Lille, un acquéreur visait un deux-pièces destiné à la location nue. Le loyer tenait debout, le financement aussi. Puis, en relisant les PV d'AG, une résolution apparaît : ravalement avec isolation et reprise des balcons, déjà voté, avec appels de fonds étalés après la vente. Le vendeur soutenait que le sujet était connu, presque absorbé dans le prix.
En reprenant le dossier avant signature, nous avons comparé la trésorerie prévisionnelle, l'effet fiscal réel et la capacité du projet à absorber ce surcoût sans tension. Le bien n'était pas mauvais. Mais au rythme des appels de fonds, la première lecture de rentabilité était fausse. La négociation a été reprise, puis le mode de détention a été rediscuté à froid. Parfois, ce n'est pas l'immeuble qui pose problème. C'est le moment où il commence à coûter.
Une courte checklist avant de vous engager
Ce qu'il faut vérifier, sans détour
- Date du vote des travaux et contenu exact des résolutions
- Calendrier des appels de fonds et propriétaire redevable à l'exigibilité
- PV d'AG sur plusieurs années, pas seulement le dernier
- Fonds travaux, impayés, procédures et gros postes techniques à venir
- Effet fiscal réel selon le régime et la structure de détention
- Rentabilité nette recalculée avec trésorerie, impôt et aléas
Si vous investissez depuis Paris, Lyon, Bordeaux ou ailleurs en France métropolitaine, la méthode ne change pas : il faut rapprocher le juridique, le comptable et le patrimonial avant l'acte. C'est moins spectaculaire qu'une visite réussie, mais infiniment plus utile.
Voir le projet avant qu'il ne se referme
Un bien locatif en copropriété ne se juge pas seulement à son loyer ni à son prix au mètre carré. Il se juge à sa capacité à rester rentable une fois les travaux, la fiscalité et la trésorerie remises dans le même cadre. Si vous êtes au stade du compromis ou juste avant une offre, nous pouvons relire le dossier avec cette logique d'ensemble et vous aider à arbitrer avant de signer. Le plus sage, souvent, est de prendre rendez-vous tant qu'il est encore temps de négocier.